
Mobile payment: la tua carta entra nel telefono
Pagare in negozio usando lo smartphone è già un gesto di tutti i giorni: secondo le stime dell’Osservatorio Innovative Payments del Politecnico di Milano, nel 2025 sono 14 milioni gli italiani che hanno pagato con lo smartphone o con un dispositivo indossabile, come uno smartwatch. Un anno prima erano quasi 10 milioni.
Sembra un grande cambiamento, e in effetti lo è, soprattutto se sei abituato a tirare fuori la carta dal portafoglio. Eppure, nella sostanza, carta e telefono fanno la stessa cosa: quando paghi con l’una o con l’altro, si avvia uno scambio di messaggi che permette di verificare e autorizzare l’operazione. In questo articolo ti spiego perché, e cosa cambia quando quel messaggio parte dal tuo telefono.
Spoiler... cambia poco e in meglio.
CALLOUT: Dietro un pagamento digitale, che sia fatto con la carta, con lo smartphone o con lo smartwatch, c’è uno scambio di messaggi che permette di verificare e autorizzare l’operazione.
Un accordo tra te, il negozio e le vostre banche
I pagamenti con carta possono essere descritti come una forma di “comunicazione a distanza” tra quattro attori: tu, il negozio, la tua banca e la banca del negozio. A far viaggiare i messaggi tra loro ci pensa un circuito di pagamento, che funziona un po’ come una compagnia telefonica: gestisce la linea e stabilisce le regole con cui si parla.
L’obiettivo di questa comunicazione è fare in modo che il commerciante sappia per certo che la tua carta ha la disponibilità necessaria per pagare quello che stai comprando e che quei soldi arriveranno sul suo conto. Solo a quel punto ti lascia uscire dal negozio con la tua spesa, senza aver visto passare nemmeno una banconota. La disponibilità può dipendere dal saldo del conto, dal credito disponibile o dall’importo caricato su una carta prepagata.
Come qualunque forma di comunicazione, anche questa ha bisogno di due cose.
La prima è un’infrastruttura dove passano i messaggi: pensa a dei fili del telefono che collegano te alla tua banca, il negozio alla sua e le due banche tra loro. Tra te e il negozio, invece, non c’è nessun filo diretto.
La seconda sono i dispositivi per iniziare la comunicazione: se sei amante del vintage, pensa ad una cornetta del telefono.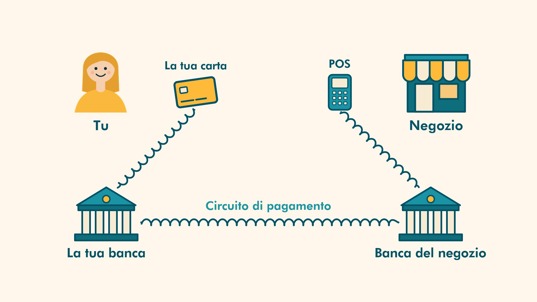
Con la carta fisica: carta, POS e circuito
Quando paghi con la carta fisica, le due cornette sono la tua carta e il POS del commerciante, che quando si avvicinano tra loro fanno cominciare la comunicazione. La “compagnia telefonica” è il circuito di pagamento, che gestisce lo scambio dei messaggi.
Quando inserisci la carta nel POS, o la appoggi in modalità contactless, il chip trasmette il numero della carta e la sua scadenza. Insieme a questi dati invia un codice usa e getta, valido una sola volta, calcolato con una chiave segreta che non esce mai dalla carta. Il circuito porta il messaggio fino alla tua banca, che verifica il codice e controlla la disponibilità. Se i controlli hanno esito positivo e l’importo disponibile è sufficiente, risponde al POS: pagamento autorizzato.
Tutti questi controlli avvengono in pochi istanti: per chi paga, l’operazione appare pressoché immediata.
Fin qui, però, sono viaggiati solo messaggi: i soldi non si sono ancora mossi. Il trasferimento vero arriva dopo, quando il circuito fa i conti di quanto ogni banca deve alle altre. A quel punto la tua banca paga quella del negozio, che accredita la somma sul conto del commerciante.
Il codice usa e getta cambia a ogni acquisto e serve a dimostrare che quel pagamento è autentico, e non la copia di uno precedente. Il numero della carta, invece, è sempre lo stesso e viaggia lungo tutta la catena, dal POS del negozio fino alla tua banca.
Un altro elemento di sicurezza è il PIN, che serve a verificare che a usare la carta sia il titolare. Per alcuni pagamenti contactless di piccolo importo può non essere richiesto, entro limiti e condizioni precisi.
Tieni a mente il dettaglio del numero della carta, perché è proprio qui che entra in gioco lo smartphone.
Smartphone e smartwatch: la carta diventa digitale
Vediamo come cambia il nostro sistema di comunicazione se il pagamento avviene non con una carta fisica, ma tramite smartphone o smartwatch.
La realtà è che in questo schema cambia pochissimo: stai sempre pagando con la carta, ma la tua carta “entra”, per così dire, nel dispositivo. Infatti, per pagare con lo smartphone o con uno smartwatch devi essere titolare di una carta di pagamento, emessa dalla tua banca o da un altro istituto autorizzato, compatibile con il wallet digitale scelto.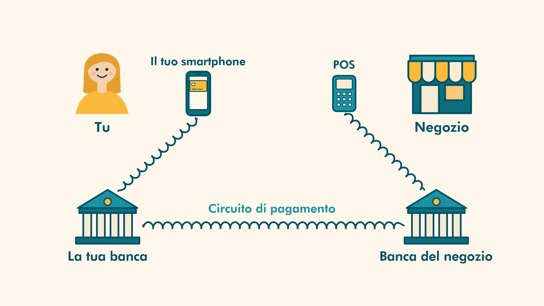
Per associare la carta al wallet digitale è prevista una verifica dell’identità, secondo le modalità stabilite da chi l’ha emessa: per esempio, attraverso una conferma nell’app della banca. È un passaggio di sicurezza che serve a evitare che altre persone aggiungano la tua carta al proprio dispositivo.
Quando associ una carta a un’app di wallet digitale, viene assegnato un codice univoco alla combinazione tra la tua carta e il dispositivo, gestito attraverso i sistemi di sicurezza del wallet. Questo codice non è il numero della carta: è un codice specifico per quel dispositivo. Se associ la stessa carta sia allo smartphone sia allo smartwatch, ciascuno avrà un codice diverso.
CALLOUT: Il codice salvato nel dispositivo non è il numero della tua carta: è un codice specifico per quel dispositivo.
Quando avvicini lo smartphone o lo smartwatch al POS, il dispositivo trasmette questo codice attraverso una tecnologia che si chiama NFC (Near Field Communication, cioè “comunicazione a corto raggio”), la stessa delle carte contactless. Come per il chip della carta, a ogni pagamento si aggiunge un codice usa e getta, valido esclusivamente per quell’acquisto. Poi ci pensa il circuito di pagamento a risalire dal codice associato al dispositivo alla tua carta, e da quel momento in poi è tutto uguale a un normalissimo pagamento con la carta.
E la connessione internet? Per pagare in negozio, normalmente non serve che il dispositivo sia connesso: “parla” con il POS a pochi centimetri di distanza, tramite NFC. La connessione serve invece per associare la carta al wallet e, a seconda del servizio, può essere necessaria periodicamente per mantenerlo aggiornato e continuare a utilizzarlo.
Più comodo e… anche più sicuro
Puoi pensare a un’app di wallet digitale come a un “potenziamento” della tua carta fisica, che ti consente di pagare con quella carta in modo più comodo e… rullo di tamburi… anche più sicuro.
Pensaci: se un ladro ti ruba la carta, potrebbe riuscire a fare alcuni pagamenti contactless di piccolo importo senza inserire il PIN, prima che tu riesca a bloccarla. Questa possibilità è prevista solo entro determinati limiti e condizioni: il PIN può essere richiesto anche per importi contenuti.
Per utilizzare il wallet per i pagamenti contactless, sul dispositivo deve essere attiva una protezione di accesso.
Sullo smartphone, il pagamento richiede normalmente una verifica dell’identità tramite impronta digitale, riconoscimento del volto o codice di sblocco; anche gli smartwatch prevedono meccanismi di protezione, secondo le modalità del dispositivo.
Queste verifiche rendono più difficile l’utilizzo da parte di altre persone, ma non eliminano ogni rischio: è importante tenere segreto il codice e intervenire subito in caso di furto o smarrimento.
CALLOUT: La verifica dell’identità sul dispositivo aggiunge una protezione, ma in caso di furto o smarrimento è comunque importante agire subito.
In caso di furto o smarrimento, utilizza appena possibile le funzioni disponibili per bloccare il dispositivo e sospendere o rimuovere le carte dal wallet. Contatta inoltre la tua banca per verificare che i pagamenti dal dispositivo siano disabilitati e valutare se occorra bloccare anche la carta. Controlla i movimenti e segnala subito eventuali operazioni che non riconosci.
Cambia la cornetta, non la linea
Che tu paghi con la carta, con lo smartphone o con lo smartwatch, il messaggio parte sempre dalla stessa carta e viaggia sugli stessi fili. A cambiare è il dispositivo da cui inizia la comunicazione, non il circuito su cui viaggia.
Un’ultima cosa: le protezioni del wallet aiutano a contrastare l’uso non autorizzato del dispositivo, ma non ti mettono al riparo da chi ti convince con l’inganno ad autorizzare un pagamento o a comunicare codici di sicurezza. Non condividere questi codici e verifica con attenzione le richieste di conferma che ricevi.
Per riconoscere i trucchi più diffusi, recupera la nostra uscita sulle truffe finanziarie più comuni. E se ti interessa capire come funzionano gli altri pagamenti digitali, in questa uscita abbiamo parlato anche dei bonifici istantanei.